
Управление товарными запасами в ресторане: основные принципы
Управление товарными запасами в ресторане напрямую влияет на прибыль, себестоимость блюд и стабильность работы кухни. Даже заведение с высокой выручкой может терять деньги из-за избыточных закупок, порчи продуктов, ошибок складского учёта и несвоевременных поставок.
Грамотно организованная система позволяет поддерживать необходимый ассортимент, сокращать потери и не замораживать оборотные средства в продуктах, которые долго лежат на складе. Рассмотрим основные принципы управления запасами, методы контроля и практические инструменты, которые помогают ресторану работать эффективнее.
Что такое управление товарными запасами и зачем оно ресторану
Управление запасами — это система планирования закупок, приёмки, хранения, учёта и расходования продуктов, напитков и других материальных ценностей. Её задача — обеспечить бесперебойную работу ресторана при минимальных обоснованных затратах.
Какие задачи решает управление запасами
Эффективная система управления товарными запасами помогает ресторану:
- Поддерживать достаточное количество продуктов для приготовления блюд.
- Предотвращать дефицит востребованных ингредиентов.
- Сокращать списания из-за истечения сроков годности.
- Контролировать фактическую себестоимость блюд.
- Планировать закупочный бюджет и денежные потоки.
- Выявлять ошибки учёта, недостачи и необоснованный расход.
- Оценивать эффективность работы поставщиков.
Например, ресторан ежедневно использует 12 кг куриного филе. Если закупщик заказывает 100 кг без учёта условий хранения и прогнозируемого спроса, часть продукта может испортиться. Если же заказать всего 15 кг при поставке раз в три дня, кухня столкнётся с дефицитом.
Оптимальный запас определяется не интуитивно, а на основании расхода, срока хранения и графика поставок.
Чем опасны излишки и дефицит продуктов
Избыточные запасы увеличивают расходы на хранение, занимают холодильные мощности и отвлекают оборотные средства. Особенно опасно накопление скоропортящихся продуктов: зелени, рыбы, молочной продукции и охлаждённого мяса.
Дефицит не менее затратен. Отсутствие ключевого ингредиента приводит к остановке продаж отдельных блюд, срочным закупкам по повышенной цене и недовольству гостей.
Главная задача ресторана — найти баланс между доступностью продуктов и стоимостью их содержания на складе.
Основные принципы управления товарными запасами
Основные принципы эффективного управления запасами включают прогнозирование спроса, нормирование остатков, контроль сроков годности, точный учёт движения товаров и регулярный анализ показателей.
Планирование закупок на основе спроса
Закупки следует планировать по фактическим продажам, а не только по опыту шеф-повара или закупщика. Для расчётов используют историю реализации блюд, технологические карты, сезонность, бронирования и запланированные мероприятия.
Например, за неделю ресторан продаёт 140 порций пасты, на каждую требуется 120 г сухих макарон. Недельная потребность составляет 16,8 кг. Если на складе находится 5 кг, ожидаемых поставок нет, а целевой остаток к концу недели равен 3 кг, необходимо заказать 14,8 кг.
При планировании важно учитывать не только средние продажи, но и колебания спроса. В пятницу и субботу расход продуктов может значительно превышать показатели будних дней.
Определение минимального и страхового запаса
Минимальный запас — уровень остатка, ниже которого возникает риск нарушения работы кухни. Страховой запас предназначен для покрытия непредвиденного роста спроса или задержки поставки.
Точка заказа рассчитывается по формуле:
Точка заказа = среднесуточный расход × срок поставки + страховой запас.
Допустим, ресторан расходует 8 кг сыра ежедневно, поставка занимает два дня, а страховой запас составляет 6 кг. Точка заказа равна 22 кг.
Когда доступный остаток с учётом ожидаемых поступлений снижается до этого уровня, необходимо размещать новый заказ.
Страховой запас не должен быть одинаковым для всех продуктов. Для стабильных поставок бакалеи он может быть небольшим, а для импортных ингредиентов с нестабильными сроками доставки — выше.
Контроль сроков годности и ротация продуктов
Даже точные закупки не исключают потерь, если сотрудники неправильно размещают и используют продукты. На складе необходимо контролировать даты поступления, сроки годности, маркировку вскрытых упаковок и допустимые условия хранения.
FIFO и FEFO: в чём разница
FIFO (First In, First Out) означает, что первым используется товар, который раньше поступил на склад. Метод подходит для продукции с сопоставимыми сроками хранения.
FEFO (First Expired, First Out) предполагает первоочередное использование товара с ближайшим окончанием срока годности независимо от даты поставки.
Например, партия сливок поступила 10 октября со сроком годности до 20 октября. Следующая партия поступила 12 октября, но годна только до 18 октября. По принципу FEFO сначала необходимо использовать вторую партию.
Для ресторанов с большим количеством скоропортящихся продуктов FEFO обычно практичнее, поскольку непосредственно снижает риск просрочки.
Соблюдение условий хранения
Каждая товарная категория требует определённого температурного режима, влажности и размещения. Условия устанавливаются с учётом требований безопасности пищевой продукции и указаний производителя.
Сырые продукты и готовые блюда необходимо хранить с соблюдением товарного соседства. Аллергенные ингредиенты следует размещать так, чтобы исключить перекрёстное загрязнение.
Температуру холодильного оборудования контролируют регулярно, а отклонения фиксируют. При нарушении режима хранения ответственное лицо оценивает безопасность продукции до её дальнейшего использования.
Организация складского учёта в ресторане
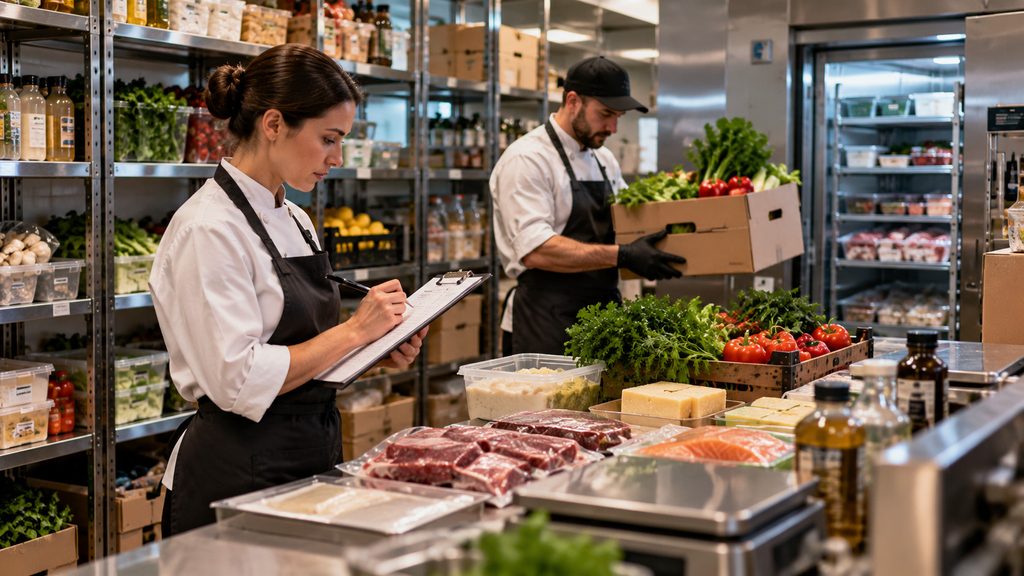
Складской учёт отражает поступление, перемещение, расход и остатки товаров. Без достоверных данных невозможно корректно рассчитывать закупки и выявлять причины потерь.
Приёмка и оприходование товаров
При получении поставки сотрудник проверяет количество, качество, упаковку, маркировку, сроки годности и сопроводительные документы.
Фактически принятое количество должно соответствовать данным учётной системы. Если поставщик привёз 18 кг вместо заказанных 20 кг, в приходном документе необходимо отразить реальное количество и оформить расхождение.
Отдельного внимания требуют весовые товары. Например, мясо может поступать в упаковках с различной массой. Учёт только по количеству коробок создаёт ошибки при расчёте остатков.
Стоимость закупки также необходимо проверять. Даже небольшое изменение цены на ингредиент с высоким расходом существенно влияет на себестоимость блюд.
Списание, перемещение и инвентаризация
Списание продуктов должно иметь документально подтверждённое основание: приготовление блюд, порча, технологические потери, питание персонала или другие утверждённые операции.
Перемещение между основным складом, кухней и баром необходимо отражать в учёте. Иначе продукты могут числиться в одном подразделении, фактически находясь в другом.
Инвентаризация позволяет сравнить реальные остатки с учётными. Частота проверок зависит от стоимости, оборачиваемости и риска потерь конкретной категории.
Как выявлять расхождения между фактическими и учётными остатками
Предположим, система показывает 25 кг говядины, а фактический остаток составляет 21 кг. Недостача равна 4 кг.
Для поиска причины проверяют приходные документы, продажи, технологические карты, списания, перемещения и результаты предыдущих инвентаризаций.
Расхождения могут возникать из-за неправильной единицы измерения, ошибок при приёмке, неучтённых заготовок, нарушения рецептур или несвоевременного оформления операций.
Важно не просто корректировать остаток, а устранять причину повторяющейся ошибки.
Автоматизация складских операций
Автоматизированная система объединяет закупки, складской учёт, технологические карты и продажи. При реализации блюда ингредиенты списываются по установленным нормам, а сотрудники получают информацию о расчётных остатках.
Однако автоматизация не заменяет физический контроль. Если технологическая карта содержит неверную норму или приёмка оформлена с ошибкой, программа будет рассчитывать неправильные остатки.
Поэтому внедрение системы необходимо сопровождать настройкой справочников, единиц измерения, рецептур и правил работы сотрудников.
Анализ запасов и ключевые показатели эффективности
Для оценки эффективности складского управления недостаточно знать стоимость остатков. Необходимо анализировать скорость расходования товаров, потери и соответствие запасов реальному спросу.
Оборачиваемость и дни запаса
Оборачиваемость показывает, сколько раз за выбранный период ресторан использовал средний товарный запас.
Коэффициент оборачиваемости = себестоимость израсходованных товаров за период / средняя стоимость запасов.
Если месячная себестоимость расхода составляет 900 000 рублей, а средний запас — 150 000 рублей, оборачиваемость равна 6 оборотам в месяц.
Дни запаса = количество дней периода / коэффициент оборачиваемости.
При 30-дневном месяце запас соответствует примерно пяти дням расхода.
Высокая оборачиваемость обычно снижает расходы на хранение, но чрезмерное сокращение запасов повышает риск дефицита. Показатель следует оценивать отдельно по категориям.
ABC- и XYZ-анализ
ABC-анализ группирует товары по их вкладу в общую стоимость потребления за период.
- Категория A — позиции с наибольшим стоимостным вкладом, требующие усиленного контроля.
- Категория B — товары со средним вкладом.
- Категория C — позиции с небольшим вкладом в общую стоимость расхода.
Например, дорогая говядина может относиться к категории A, а недорогие специи — к категории C. При этом редкая специя, необходимая для фирменного блюда, может оставаться критически важной независимо от своей категории.
XYZ-анализ оценивает стабильность потребления. Группа X характеризуется относительно предсказуемым спросом, Y — заметными колебаниями, Z — нерегулярным расходом.
Совмещение методов помогает выбирать стратегию закупок. Товары AX требуют точного планирования и частого контроля. Для AZ важны осторожные закупки и согласование с прогнозом продаж. Для CX допустим более простой порядок пополнения.
Контроль потерь и себестоимости блюд
Один из ключевых показателей ресторана — food cost, доля себестоимости продуктов в выручке от продажи блюд.
Food cost = себестоимость реализованных блюд / выручка от их продажи × 100%.
Если себестоимость реализованных блюд составляет 350 000 рублей, а соответствующая выручка — 1 000 000 рублей, food cost равен 35%.
Для корректного анализа необходимо сопоставлять одинаковые категории и периоды, учитывать возвраты, списания и изменения закупочных цен.
Отдельно рассчитывают потери от порчи и недостач. Их увеличение может указывать на избыточные закупки, нарушения хранения или ошибки производственного учёта.
Работа с поставщиками и оптимизация закупок
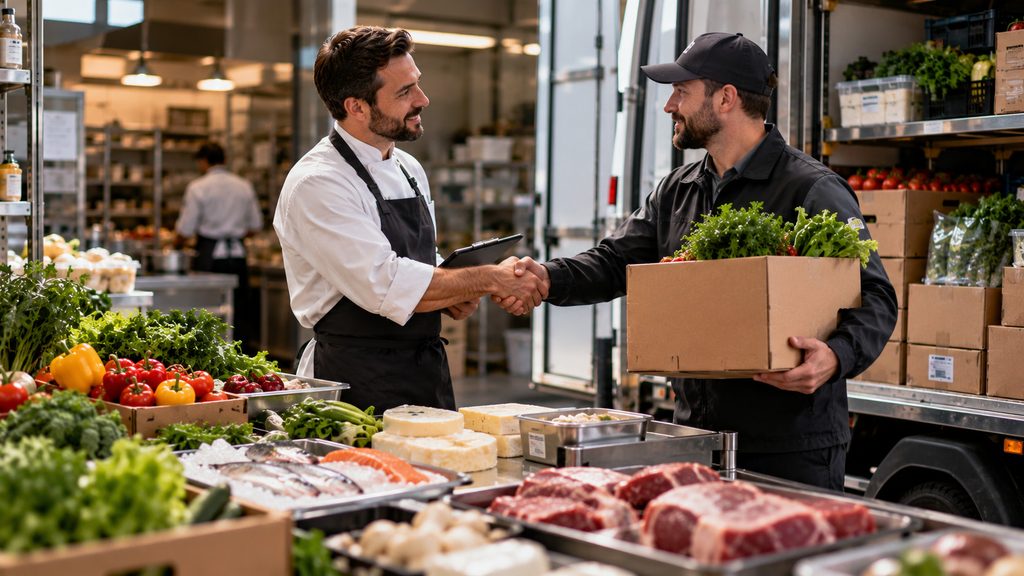
Надёжность поставщиков влияет на объём страхового запаса, качество ингредиентов и стабильность меню. Поэтому закупочная цена не должна быть единственным критерием выбора партнёра.
Оценка надёжности поставщиков
При сравнении поставщиков рекомендуется учитывать:
- Соблюдение согласованных сроков доставки.
- Процент поставок в полном объёме.
- Стабильность качества и соответствие спецификациям.
- Сроки годности поступающей продукции.
- Условия оплаты и минимальную сумму заказа.
- Скорость обработки рекламаций и возвратов.
Например, первый поставщик предлагает куриное филе по 310 рублей за килограмм, но регулярно задерживает доставку. Второй продаёт по 325 рублей, зато соблюдает график и обеспечивает стабильное качество.
Разница в цене составляет 15 рублей за килограмм. Однако срочные закупки, простои кухни и списания могут сделать формально дешёвого поставщика более затратным.
Для критически важных продуктов полезно иметь согласованный резервный канал поставки.
Как выбирать объём и периодичность поставок
Частота закупок зависит от срока хранения, расхода, минимальной партии, стоимости доставки и доступных складских мощностей.
Зелень и охлаждённую рыбу обычно целесообразно получать небольшими партиями с высокой частотой. Бакалею и продукты длительного хранения можно закупать реже, если это экономически оправданно.
Крупная партия иногда позволяет получить скидку, но одновременно увеличивает затраты на хранение и риск порчи.
Перед согласованием скидки необходимо сравнить экономию на закупочной цене с дополнительными расходами и возможными потерями.
Типичные ошибки в управлении ресторанными запасами
Даже при наличии учётной программы рестораны допускают организационные ошибки, которые снижают эффективность управления.
- Закупки без анализа продаж. Объём заказа определяется приблизительно, из-за чего возникают излишки и дефицит.
- Отсутствие нормативов остатков. Сотрудники не понимают, когда необходимо размещать заказ.
- Нерегулярные инвентаризации. Недостачи обнаруживаются слишком поздно.
- Неверные технологические карты. Расчётный расход отличается от фактического.
- Несвоевременное оформление списаний. Учётные остатки перестают соответствовать реальным.
- Отсутствие контроля поставщиков. Повторяющиеся недопоставки и изменения цен остаются незамеченными.
- Игнорирование сезонности. Закупки не соответствуют изменениям спроса.
Отдельная проблема — отсутствие единого ответственного за достоверность складских данных. Когда закупщик, кладовщик и кухня используют разные сведения об остатках, ошибки быстро накапливаются.
Как внедрить эффективную систему управления запасами
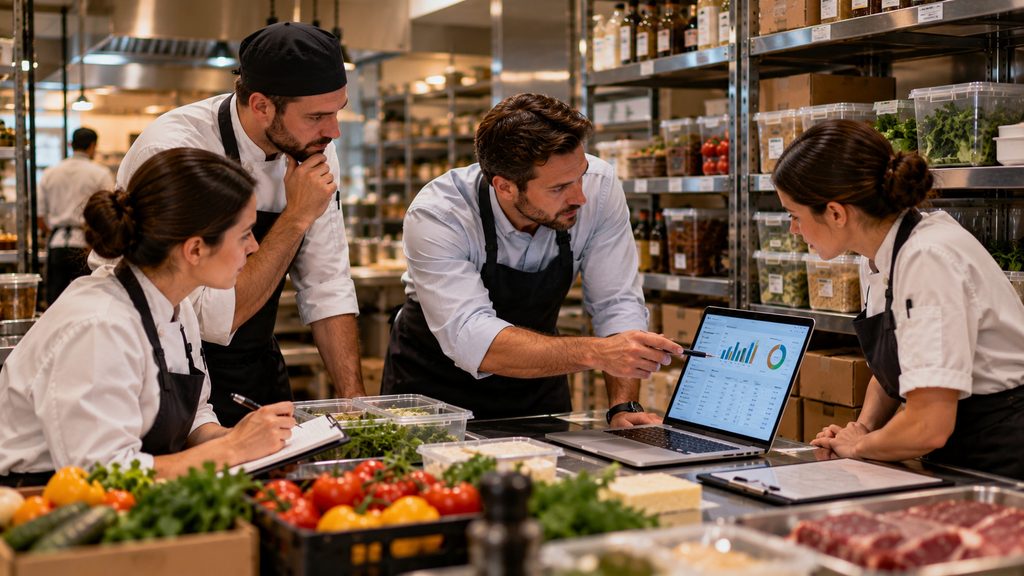
Внедрение следует начинать с базовой дисциплины учёта. Сложные аналитические инструменты не дадут результата, если ресторан не фиксирует реальные поступления и расход продуктов.
Пошаговый план внедрения
- Провести полную инвентаризацию и зафиксировать достоверные начальные остатки.
- Создать единый справочник товаров с корректными единицами измерения.
- Проверить технологические карты, нормы закладки и выход готовых блюд.
- Проанализировать продажи и расход продуктов за несколько репрезентативных недель.
- Определить минимальные, целевые и страховые запасы для ключевых позиций.
- Установить график заказов, приёмки, списаний и инвентаризаций.
- Настроить отчёты по оборачиваемости, потерям и закупочным ценам.
- Еженедельно анализировать отклонения и корректировать нормативы.
На первом этапе целесообразно сосредоточиться на дорогостоящих и скоропортящихся продуктах. Именно здесь ошибки часто приводят к наиболее заметным финансовым потерям.
Распределение ответственности между сотрудниками
Управляющий контролирует показатели, утверждает нормативы и оценивает результаты. Закупщик отвечает за заказы, условия сотрудничества и соблюдение графика поставок.
Кладовщик или назначенный сотрудник контролирует приёмку, размещение, маркировку и движение товаров. Шеф-повар отвечает за корректность технологических карт, нормы расхода и обоснованность производственных списаний.
Бухгалтер или специалист по учёту проверяет документы, корректность операций и финансовые расхождения.
В небольшом ресторане один сотрудник может выполнять несколько функций, но полномочия на оформление, согласование и проверку операций желательно разделять.
Для контроля достаточно начать с короткого еженедельного отчёта: стоимость остатков, товары ниже точки заказа, просроченные позиции, сумма списаний, инвентаризационные расхождения и изменения закупочных цен.
Заключение: как поддерживать оптимальный уровень запасов
Управление товарными запасами в ресторане — непрерывный процесс, объединяющий закупки, производство, складской учёт и финансовый контроль. Его основные принципы заключаются в точном прогнозировании потребности, поддержании обоснованных остатков, соблюдении условий хранения и своевременном анализе отклонений.
Наибольший эффект достигается тогда, когда данные о продажах, рецептурах, закупках и фактических остатках связаны между собой. Это позволяет выявлять проблемы до того, как они приведут к существенным потерям.
Ресторану не обязательно начинать с масштабной автоматизации. Регулярная инвентаризация, точные технологические карты, нормативы запасов и дисциплина приёмки уже создают основу эффективной системы.
Главный результат правильного управления — не минимальный склад любой ценой, а наличие нужных продуктов в нужном количестве при контролируемой себестоимости и минимальных потерях.